29 septembre 2017
Nous sommes fiers de procurer ces améliorations de taille. Outre les indexations au coût de la vie précédentes accordées aux participants retraités et aux détenteurs d’une rente différée, ces mesures viennent renforcer la sécurité financière à la retraite que nous offrons à nos participants.
Ces changements entreront en vigueur le 1er janvier 2018. Vous trouverez ci-dessous les détails de ces trois changements, y compris à qui ils s’adressent.
Que se passe-t-il si j’ai déjà décidé de prendre ma retraite ou si je quitte mon employeur avant le 1er janvier 2018?
Si vous êtes un participant actif et avez décidé que le service de la rente va commencer le 1er octobre 2017 ou après cette date, vous bénéficierez de ces changements. Si vous êtes admissible à la retraite, que votre dernier jour de travail est le 1er octobre 2017 ou après cette date, et que vous êtes titulaire d’une rente différée, vous bénéficierez de ces changements. Le HOOPP vous communiquera plus de détails.
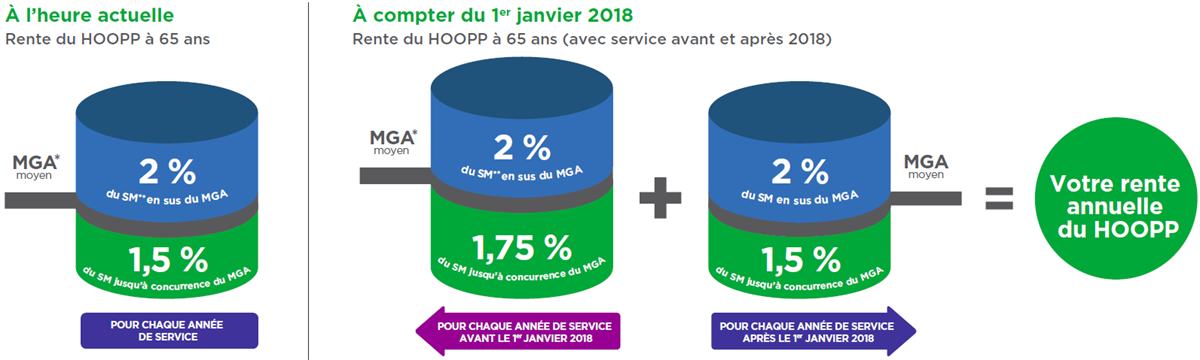
*MGA moyen = maximum des gains admissibles moyen
**SM = salaire moyen
L’étude de cas ci-dessous montre l’incidence de cette amélioration sur la rente d’un participant.
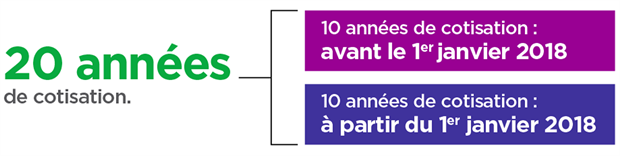
Voici Jennifer, participante au HOOPP depuis le 1er janvier 2008.
Jennifer travaille à plein temps et son salaire annuel moyen s'élève à 60,000 $ à son départ à la retraite. Elle prend sa retraite à 65 ans le 1er janvier 2028 et a accumulé :
Les chiffres ci-dessous montrent à quel point la rente de Jennifer augmente grâce à cette amélioration.
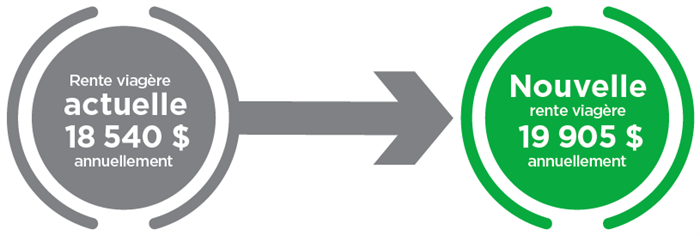
*Cet exemple facile à comprendre présume que le MGA moyen au 31 décembre 2027 correspond au MGA moyen au 31 décembre 2017.
*Cet exemple et ce calcul sont fournis à des fins d’illustration seulement. Votre rente annuelle va différer de cet exemple en raison des hypothèses énoncées et de votre situation personnelle. Par conséquent, vous ne devriez pas vous fier à cet exemple pour prendre une décision.
Ce changement va accroître votre rente viagère. Si vous prenez votre retraite entre 55 et 65 ans, vous recevez une prestation de raccordement et une rente viagère. Avant 65 ans, votre prestation totale du HOOPP va demeurer la même parce que votre prestation de raccordement est rajustée pour refléter l’augmentation de votre rente viagère.
La rente viagère que vous recevrez du HOOPP à 65 ans sera plus élevée qu’elle l’aurait été avant ce changement. Vous recevrez cette prestation pour le reste de vos jours.
Ainsi, vous obtiendrez un facteur d’équivalence pour services passés (FESP) du HOOPP en 2018. Un FESP sert à montrer une augmentation de la valeur de vos services passés et va diminuer vos droits de cotisation disponibles à votre régime enregistré d’épargne-retraite (REER).
Pour calculer votre rente, nous utilisons le MGA moyen des trois années civiles précédant immédiatement votre départ à la retraite. Le MGA est le montant établi par le gouvernement fédéral tous les ans d’après le salaire moyen au Canada.
À compter du 1er janvier 2018, nous utiliserons le MGA moyen des cinq années civiles précédant immédiatement votre départ à la retraite pour calculer votre rente. Étant donné que le MGA moyen sera inférieur, une plus grosse partie de votre rente pourrait être versée au taux de 2 %.
Cet avantage s’adresse aux participants actifs (pas retraités ni titulaires de rente différée) à compter du 1er janvier 2018.
Cette amélioration comprend deux volets :
augmentation du minimum de la rente de conjoint survivant de votre conjoint admissible si vous décédez après votre départ à la retraite; et
nouvelle période garantie de cinq ans à partir de la date de votre départ à la retraite pour la rente de conjoint survivant offerte à votre conjoint admissible.
Ensemble, ces changements vont accroître votre sécurité financière ainsi que celle de vos proches.
Cette amélioration s’adresse aux participants retraités, aux participants actifs et aux titulaires d’une rente différée qui prennent leur retraite à compter du 1er janvier 2018.
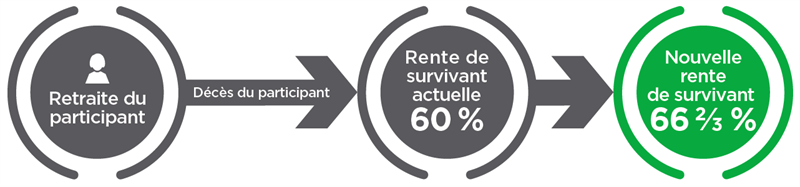
Si vous décédez après votre départ à la retraite, votre conjoint à ce moment-là a droit à 60 % de votre rente mensuelle pour le reste de ses jours, mais pas à la prestation de raccordement. À votre départ à la retraite, vous pouvez choisir d’augmenter la prestation à 80 % ou 100 % de votre rente mensuelle. Ces options vont réduire votre rente pour refléter la prestation additionnelle versée à votre conjoint.
Augmentation du minimum de la rente de conjoint survivant
Le minimum de la rente de conjoint survivant passe de 60 % à 66 2/3 % de votre rente mensuelle et est payable à votre conjoint pour le reste de ses jours.
Période garantie de cinq ans
Si vous décédez moins de cinq ans après la date de votre départ à la retraite, votre conjoint survivant recevra la même prestation mensuelle que vous pendant le reste de la période de cinq ans (mais pas la prestation de raccordement). À la fin de la période de cinq ans, votre conjoint recevra une rente mensuelle égale à 66 2/3 %, 80 % ou 100 % de votre rente mensuelle, selon ce que vous choisirez à votre départ à la retraite. Si vous et votre conjoint décédez avant la fin de la période de cinq ans, le reste de la prestation sera versé à votre ou vos bénéficiaires, sinon à votre succession.
L’exemple ci-dessous montre l’incidence de cette amélioration sur la rente d’un participant.
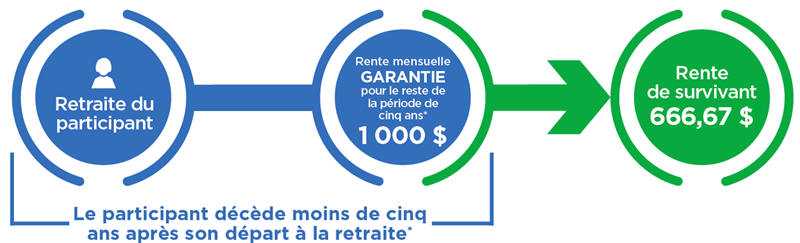
*Si vous avez un conjoint à votre départ à la retraite, votre rente mensuelle est garantie pour la période de cinq ans qui suit votre date de départ à la retraite.
Shalini est participante au HOOPP; sa prestation de retraite s’élève à 1 000 $ par mois. Elle décède deux ans après avoir pris sa retraite. Son conjoint va continuer de recevoir 1 000 $ par mois pendant trois ans, puis va recevoir une rente de conjoint survivant mensuelle de 666,67 $, soit les deux tiers de la rente mensuelle de Shalini, pour le reste de ses jours.
Si vous n’avez pas de conjoint à votre départ à la retraite, le versement de votre rente mensuelle est déjà garanti pour une période de 15 ans, soit la prestation maximale permise en vertu de la Loi de l’impôt sur le revenu.
Le HOOPP est fier de ces améliorations majeures qui vont offrir aux participants et à leurs proches une sécurité financière accrue à la retraite.
Nous sommes là pour vous aider
Pour tout complément d’information, communiquez avec le Service à la clientèle du HOOPP au 416-646-6445 ou sans frais au Canada et aux États-Unis au 1-877-43HOOPP (46677), du lundi au vendredi, de 8 h à 17 h, heure de l’Est.