Voici Mariella
Examinons la façon dont les cotisations de Mariella varieraient si celle-ci travaillait à plein temps ou à temps partiel.
Le HOOPP vous aide à assurer facilement votre sécurité financière pour l’avenir. Le montant que vous versez à votre rente est calculé en fonction de votre salaire et des taux de cotisation du HOOPP. Voici comment cela fonctionne.
À chaque période de paie, votre employeur calcule vos cotisations et les retient directement sur votre salaire. Votre employeur contribue également à votre sécurité financière à la retraite : pour chaque dollar que vous versez, il ajoute 1,26 $.
Voici le montant de vos cotisations actuelles :
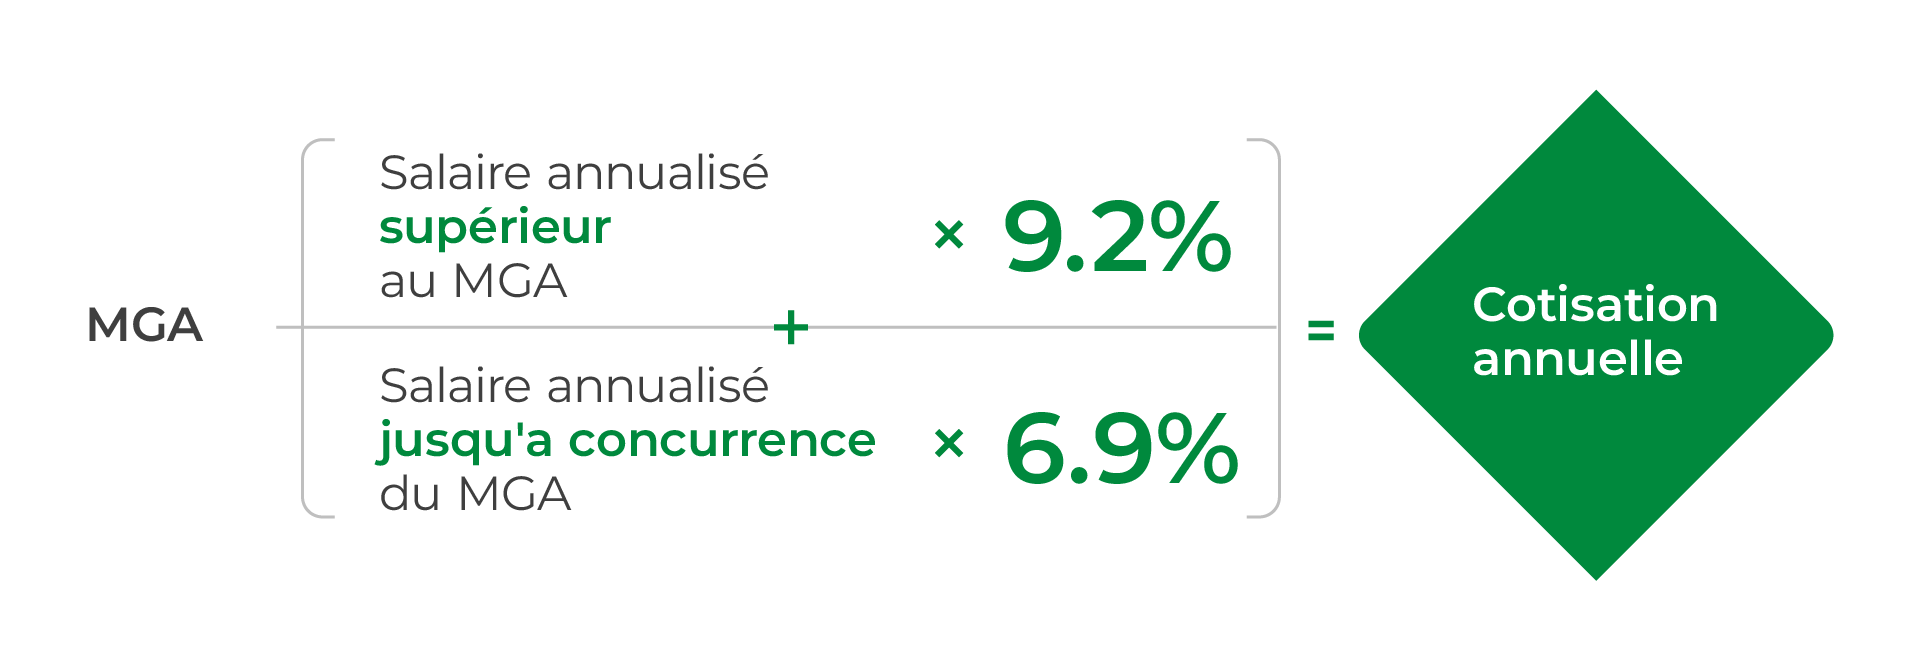
6,9 % de votre salaire jusqu’à concurrence du maximum des gains admissibles (MGA) de l’année
9,2 % de vos gains au-delà du MGA
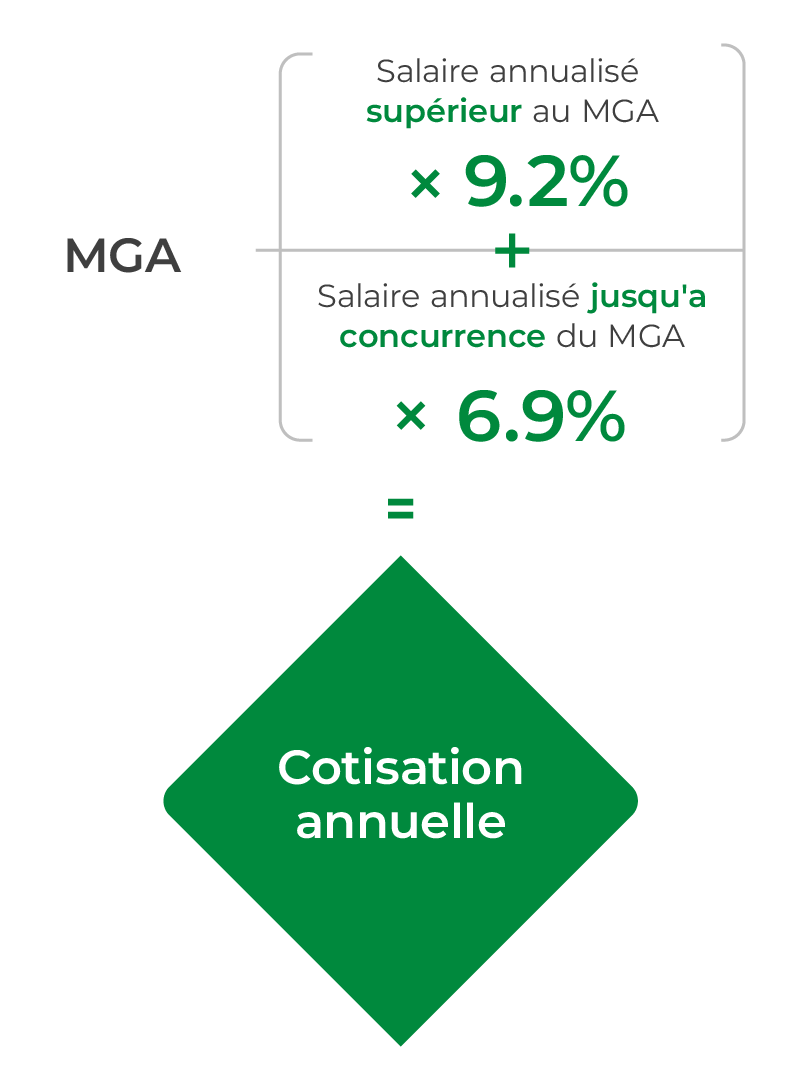
Le MGA représente le maximum des gains admissible. Il s’agit d’un montant fixé chaque année par le gouvernement canadien en fonction du salaire moyen au Canada. Au HOOPP, vos cotisations sont calculées selon différents taux en fonction de vos gains annualisés, jusqu'à concurrence du MGA et au-delà.
En 2026, le MGA s’élève à 74 600 $.
Si vous ne travaillez pas à temps plein dans le cadre de votre emploi, vos cotisations seront calculées en fonction du salaire que vous auriez perçu si vous aviez travaillé à temps plein. Vos cotisations seront ensuite ajustées en fonction du pourcentage d’heures de travail à temps plein que vous effectuez.
Examinons la façon dont les cotisations de Mariella varieraient si celle-ci travaillait à plein temps ou à temps partiel.
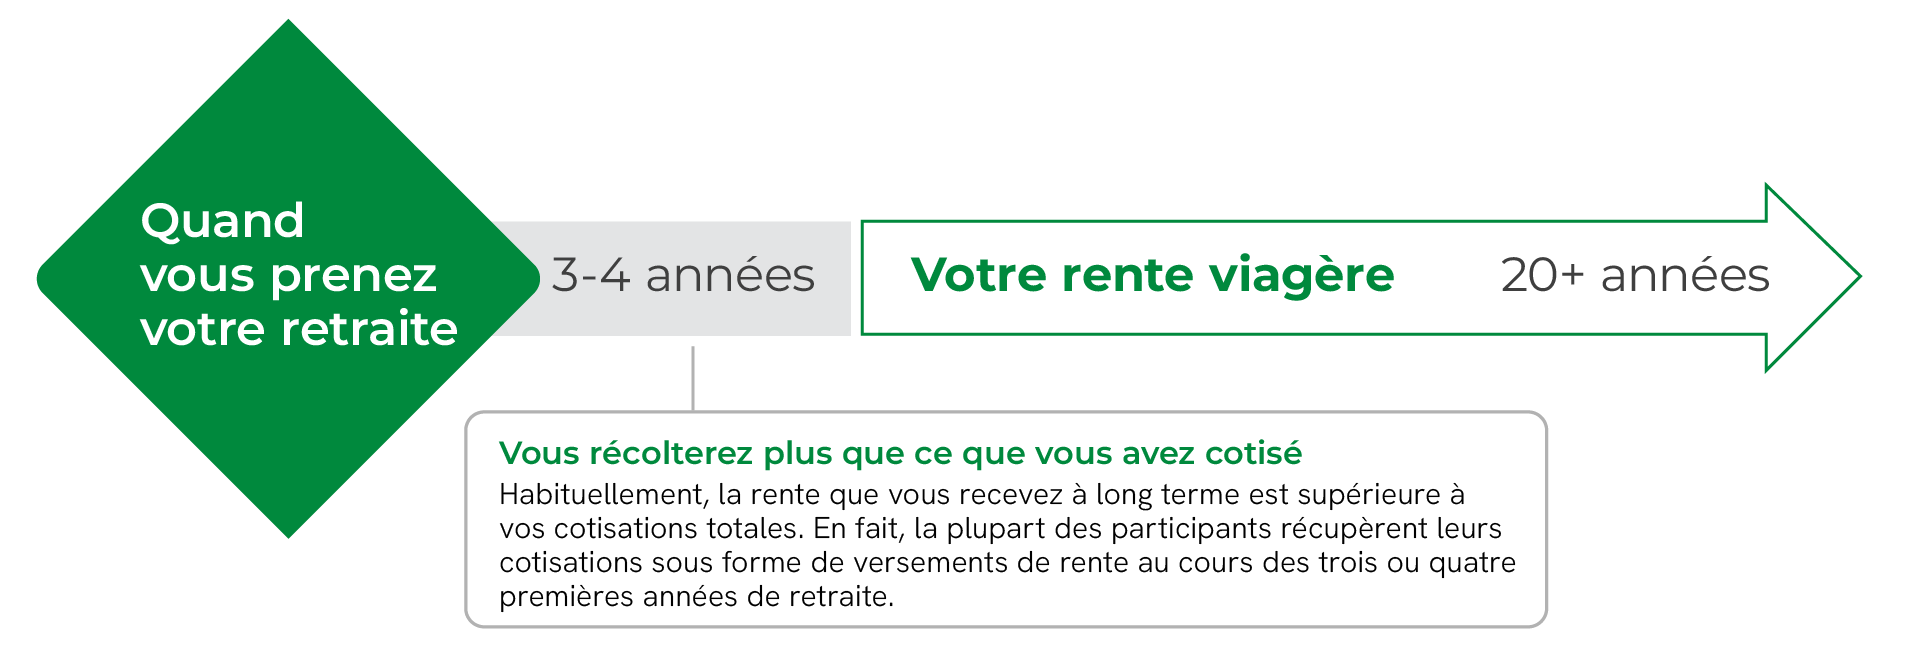
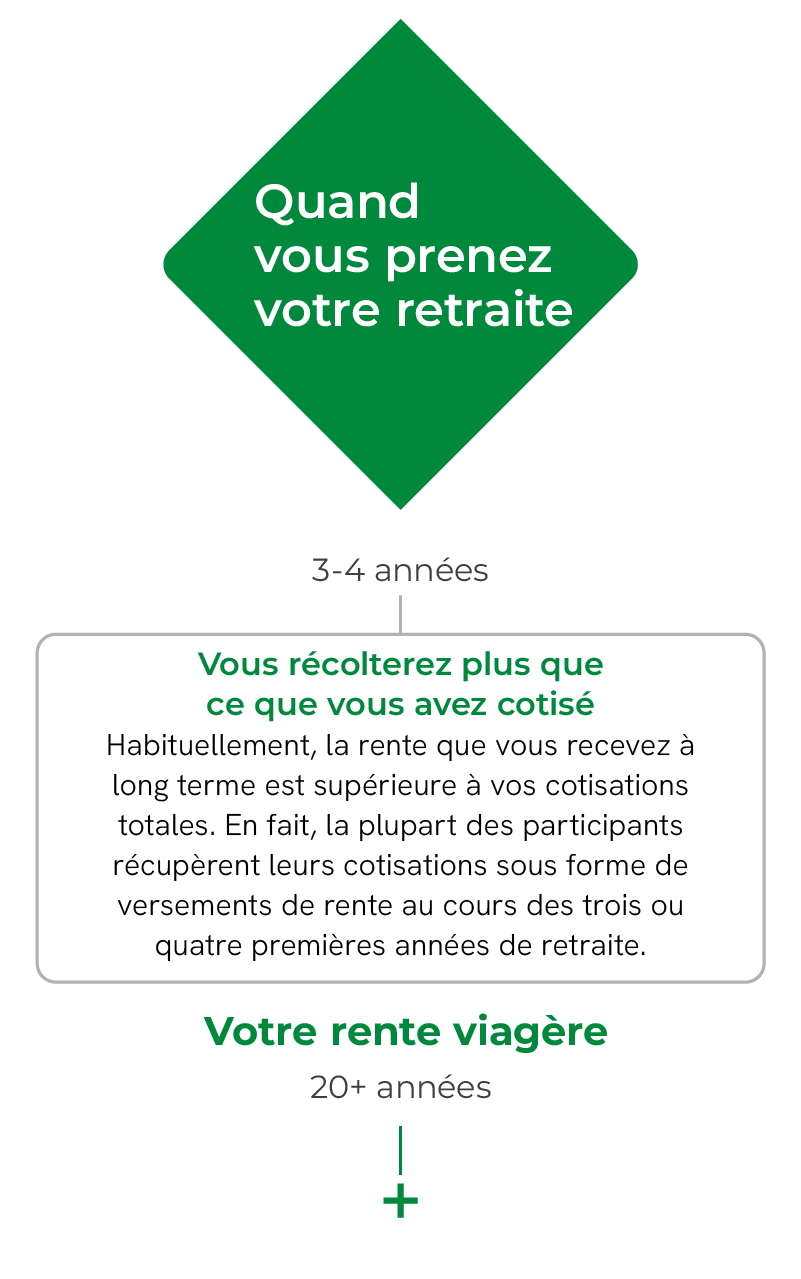
La rente que vous percevez sur une période de plus de 20 ans est bien supérieure au total de vos cotisations. En effet, après trois ou quatre ans de retraite, la plupart des participants ont déjà perçu, en prestations de retraite, un montant supérieur à celui de leurs cotisations cumulées sur l’ensemble de leur carrière.
Vos cotisations sont investies dans le Fonds du HOOPP, qui est géré par notre équipe interne de professionnels en placement. Pour chaque dollar de rente que vous recevez à la retraite, 70 cents proviennent des rendements des placements et seulement 30 cents proviennent des cotisations des participants et des employeurs.
En outre, vous pourriez également bénéficier d’avantages comme que les prestations de survivant et la protection contre l’inflation qui peuvent accroître encore davantage la valeur de votre rente.
Saviez-vous que les cotisations que vous versez régulièrement à votre rente du HOOPP réduisent votre revenu imposable?
Au moment de la déclaration de revenus, vos cotisations de retraite sont indiquées sur votre feuillet d’impôt T4. Comme ces cotisations sont prélevées sur votre salaire avant le calcul de l’impôt, vous ne payez pas d’impôt sur cette partie de votre salaire.
Saviez-vous que, comparativement à certains des plus grands régimes de retraite canadiens, les taux de cotisation du HOOPP comptent parmi les plus bas? En outre, ils n’ont pas changé depuis 2004. Cela fait plus de 20 ans!
C’est le conseil d’administration du HOOPP qui fixe ces taux et qui peut les ajuster. Chaque année, les membres du conseil examinent la situation et décident s’il convient de maintenir les taux actuels.