Avec le HOOPP, vous pouvez prendre votre retraite dès l’âge de 55 ans.
Si vous le faites avant d'avoir atteint l'âge de 60 ans ou d’avoir accumulé 30 années d’admissibilité (selon la première éventualité), vous recevrez une rente rajustée pour tenir compte du fait qu’elle vous sera probablement versée sur une période plus longue. Si vous prenez votre retraite avant l'âge de 65 ans, vous recevrez une prestation de raccordement mensuelle en plus de votre rente.
La date de retraite que vous choisissez peut entraîner des répercussions sur le montant total de votre rente du HOOPP, en raison du rôle que joue votre âge, vos années d'admissibilité et d'autres facteurs. Renseignez-vous sur les éléments à prendre en considération lorsque vous décidez décider quand partir à la retraite.
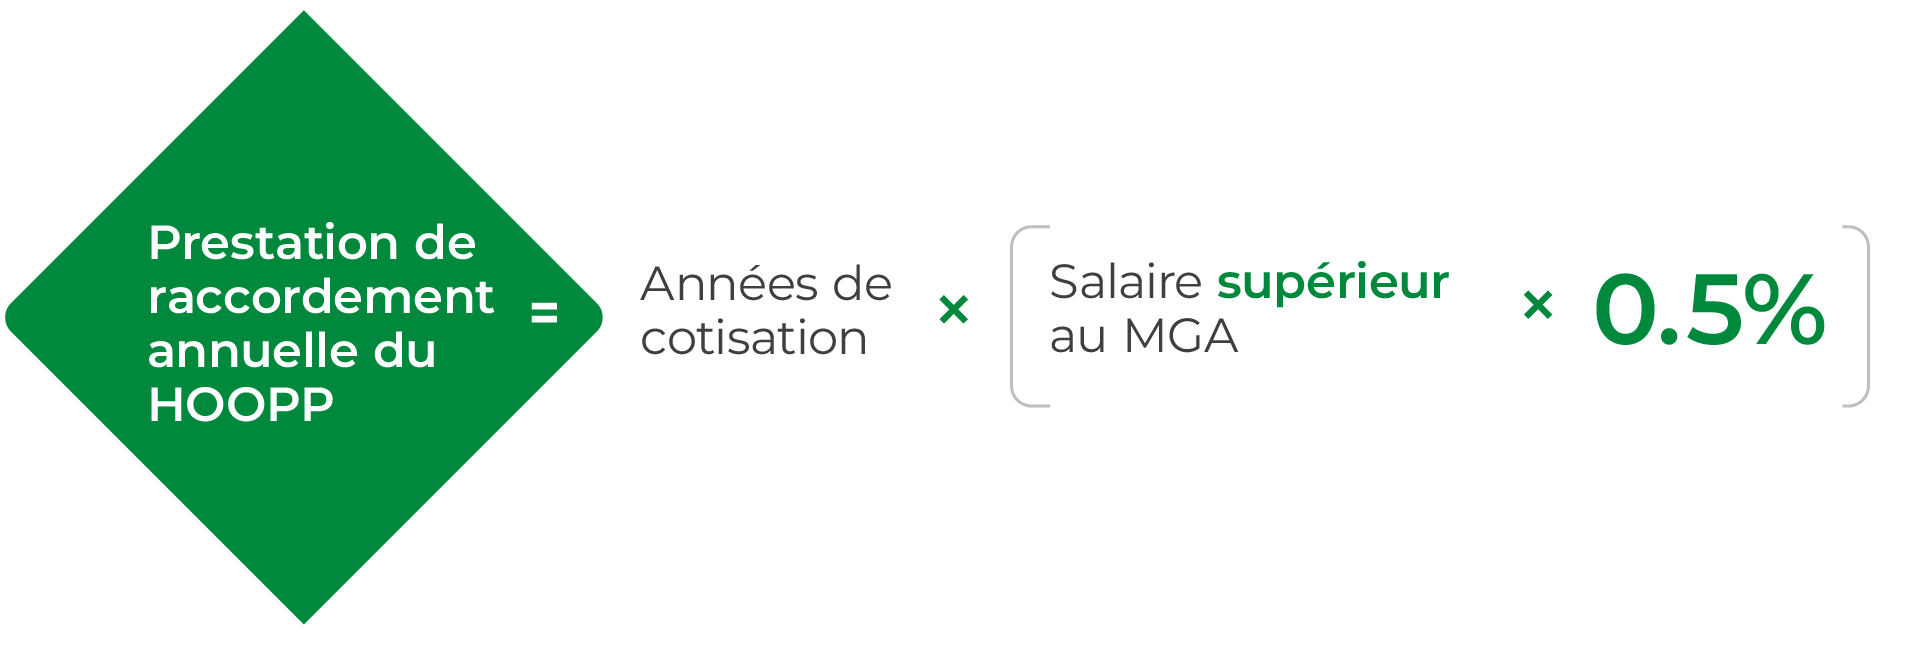
Si vous prenez votre retraite entre 55 et 65 ans, vous recevrez une prestation de raccordement temporaire, c'est-à-dire une prestation mensuelle temporaire payable en plus de votre rente viagère si vous prenez une retraite anticipée. La prestation de raccordement continuera d'être versée jusqu'à l'âge de 65 ans ou jusqu'à votre décès – selon la première éventualité – et ne s'arrêtera pas si vous anticipez votre départ à la retraite. La prestation de raccordement n'est pas payable si vous touchez une rente d'invalidité du HOOPP.
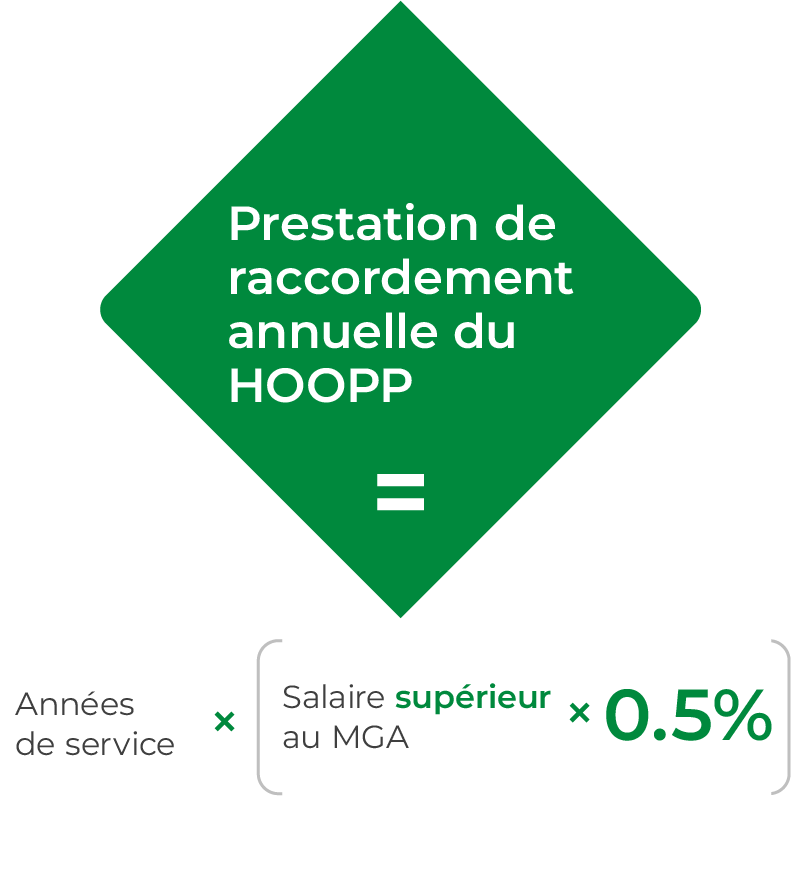
Pour les années au cours desquelles vous pouvez bénéficier d'une amélioration des prestations, votre prestation de raccordement sera ajustée. Cela signifie que, si vous prenez une retraite anticipée, vos paiements mensuels seront moins modifiés lorsque la prestation de raccordement prendra fin, car votre pension viagère est plus élevée. Par conséquent, la prestation de raccordement peut jouer un rôle moins important dans votre décision de prendre votre retraite.
Apprenez-en davantage sur les améliorations des prestations.
Avec l’Estimateur de rente qui se trouve sur HOOPP Connect, vous pouvez obtenir une estimation personnalisée de votre rente future selon diverses dates importantes et en fonction de divers facteurs et possibilités :
Modification de l’horaire de travail (ex. : passer d’un poste à plein temps à un emploi à temps partiel, ou vice versa)
Augmentations de salaire futures.
De plus, vous pouvez sauvegarder et comparer divers âges et scénarios de retraite, et y revenir plus tard.