
Cora est une infirmière de 60 ans qui travaille à St. Catharines en Ontario. Elle a décidé de prendre sa retraite et a hâte d’entamer ce nouveau chapitre de sa vie. Comme elle est sur le point de recevoir sa rente du HOOPP, elle se demande quelle option de rente de conjoint serait la plus sensée pour son couple. Elle sait que sa rente du HOOPP représentera une partie importante du revenu total de son ménage à la retraite et qu’elle doit tenir compte du portrait global de la situation. Cora a également d’autres facteurs à considérer :
Le conjoint de Cora, Ron, a 62 ans et est déjà à la retraite.
Cora et Ron sont tous deux en bonne santé et vivent confortablement mais modestement. Ils ont la chance d’être propriétaires d’une maison et n’ont plus d’hypothèque. Leurs enfants sont grands et autonomes.
Ron n’a pas de régime de retraite d’employeur, mais il a prudemment épargné en vue de la retraite. Il a commencé à retirer de l’argent de son épargne personnelle accumulée dans un fonds enregistré de revenu de retraite (FERR).
Cora et Ron prévoient commencer à toucher leurs prestations du Régime de pensions du Canada et de la sécurité de la vieillesse (SV) à 65 ans.
Cora se questionne également sur le bien-être financier de Ron si jamais elle décédait en premier. Qu’adviendrait-il?
Cora peut choisir entre trois options de rente de conjoint lors de son départ à la retraite : 66 2/3 % de sa rente mensuelle ou encore 80 ou 100 %. L’option choisie représentera le pourcentage de sa rente mensuelle qui sera versé à Ron, sous forme de rente de conjoint, si Cora décède pendant la retraite. Si Cora choisit d’augmenter la rente de conjoint, elle recevra une rente mensuelle légèrement inférieure, mais procurera à Ron plus de sécurité financière advenant qu’elle décède en premier. Compte tenu de tous ces facteurs, Cora a examiné quelle option de rente de conjoint illustrée ci-dessous conviendrait le mieux à sa situation :
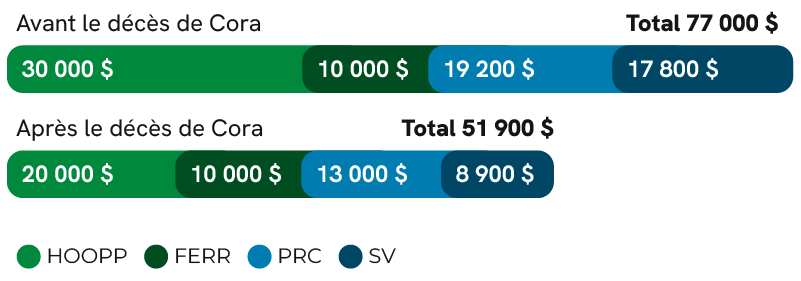
Le choix de l’option de rente de conjoint à 66 2/3 % va procurer à Cora et à Ron un revenu total combiné de 77 000 $/année (48 500 $ à Cora et 28 500 $ à Ron) à 65 ans, lorsque Cora commencera à recevoir ses prestations du RPC.
Parmi les trois options, celle-ci leur procurera le revenu annuel familial le plus élevé pendant la retraite.
Même si les prestations du RPC et de la SV vont prendre fin, Ron recevra une rente de survivant du RPC en plus de ses propres prestations du RPC et de la SV.
Ron va également continuer de bénéficier du revenu annuel de 10 000 $ (833 $ par mois) qu'il reçoit de son FERR.
Toutes ces sources de revenu vont procurer à Ron un revenu total de 51 900 $/année, avant impôts, après le décès de Cora.
Cette option procurera à Ron 67 %, avant impôts, du revenu total combiné dont ils disposaient auparavant.
Option de rente de conjoint
Rente annuelle de Cora
Rente de survivant annuelle de Ron
66 2/3 %
30 000 $
20 000 $
80 %
29 600 $
23 700 $
100 %
28 700 $
28 700 $
Remarque : Le taux de remplacement du revenu compare les niveaux de revenu du ménage de votre conjoint avant et après votre décès. Par exemple, un taux de 67 % indique que le revenu de Ron après le décès de Cora pourrait représenter environ 67 % du montant reçu avant le décès de cette dernière.
L’exemple de Cora a été conçu par le HOOPP à des fins d’illustration seulement. Cet exemple présume que Cora prend sa retraite à 60 ans et commence à recevoir ses prestations du RPC et de la SV à 65 ans. Il présume également qu’elle décède avant 75 ans (âge auquel les prestations de la SV augmentent). Tous les montants sont avant impôts et ne comprennent pas d’indexation au coût de la vie de sa rente du HOOPP, ni d’augmentation des prestations du RPC ou de la SV. Cora et Ron commencent à recevoir leurs prestations du RPC et de la SV à 65 ans. Ils reçoivent tous les deux le montant moyen des prestations du RPC et le montant maximal des prestations de la SV payables le 1er janvier 2026. Après le décès de Cora, Ron continue de recevoir ses prestations du RPC, ainsi qu’une rente de survivant du RPC. Le calcul des prestations du RPC est complexe et pourrait être touché par le montant de la rente de retraite que vous ou votre conjoint recevrez. Dans cette exemple, on suppose que la rente de survivant représente 36 % de la rente de retraite moyenne du RPC payable à une personne qui prend sa retraite le 1er janvier à l’âge de 65 ans. Ce montant combiné est inférieur au montant maximal du RPC applicable dans cette situation. Cet exemple ne tient pas compte d’une protection d’assurance vie ni d’aucun autre actif.